تنگه هرمز؛ از گلوگاه انرژی تا اهرم راهبردی ایران
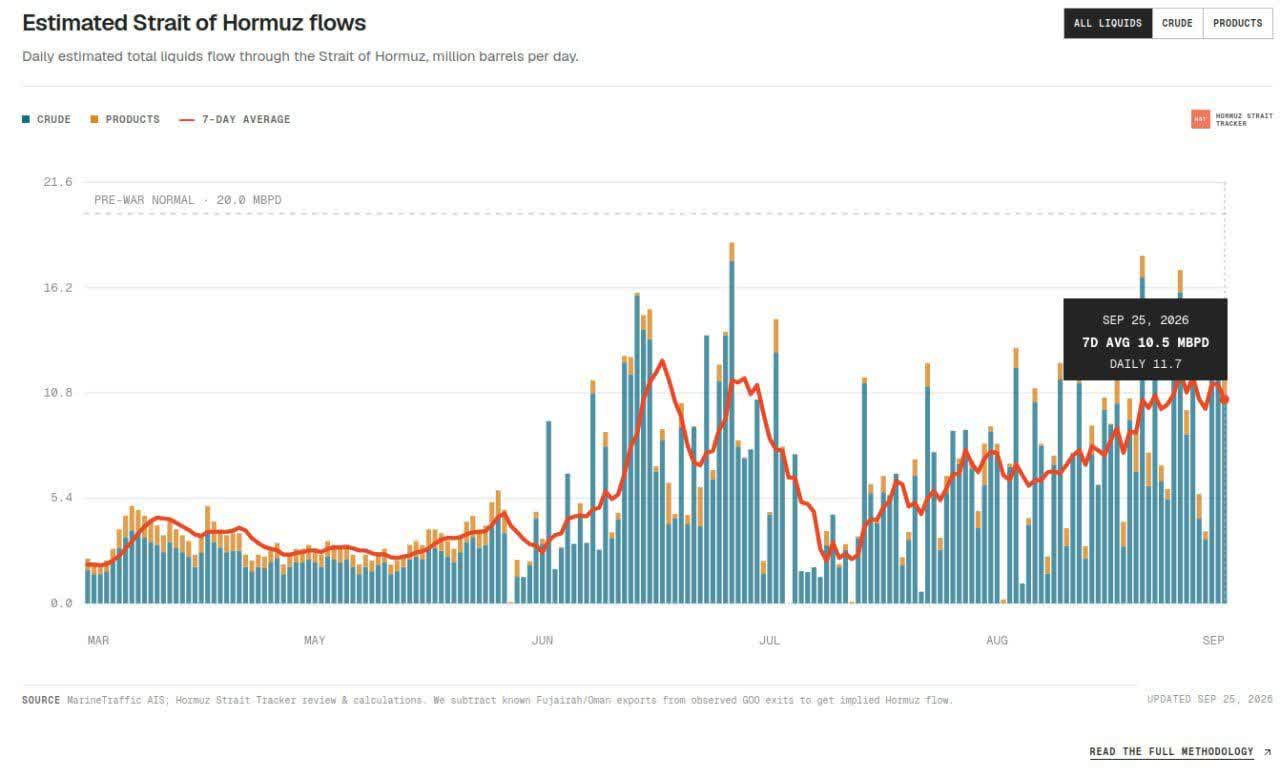
در معماری امنیت انرژی جهان تنگه هرمز در شرایط عادی یکی از مهمترین مسیرهای انتقال انرژی جهان است، اما در شرایط بحران، اهمیت آن از یک گذرگاه جغرافیایی به یک متغیر راهبردی در معادلات قدرت بینالمللی تبدیل میشود. اهمیت واقعی هرمز صرفاً در حجم نفتی که روزانه از آن عبور میکند خلاصه نمیشود؛ بلکه در این واقعیت نهفته است که بخش مهمی از انرژی صادراتی خلیج فارس برای رسیدن به بازارهای جهانی ناگزیر از عبور از این گلوگاه است. از همین رو، هرگونه افزایش ریسک، کاهش سرعت عبور، تغییر نوع نفتکشها، افزایش هزینه بیمه و حمل یا انتقال بخشی از عملیات به سازوکارهای پیچیدهای مانند انتقال کشتیبهکشتی، مستقیماً بر اقتصاد سیاسی انرژی جهان اثر میگذارد. تحولات ماههای اخیر نشان داده است که نباید مسئله هرمز را صرفاً در قالب دوگانه باز یا بسته تحلیل کرد. چنین برداشتی از نظر راهبردی سادهسازی بیش از حد یک مسئله پیچیده است. هرمز میتواند کاملاً باز نباشد، اما کاملاً بسته نیز نباشد؛ میتواند اجازه دهد بخشی از جریان نفت ادامه پیدا کند، در حالی که هزینه، ریسک و زمان انتقال آن به شکل محسوسی افزایش یافته است. درست در همین نقطه است که مفهوم اهرم ژئوپلیتیکی معنا پیدا میکند. بر اساس دادههای اداره اطلاعات انرژی آمریکا، در شرایط پیش از بحران، حدود ۲۰ تا ۲۱ میلیون بشکه نفت خام، میعانات و فرآوردههای نفتی در روز از تنگه هرمز عبور میکرد. این رقم در سهماهه اول سال ۲۰۲۶ به حدود ۱۴.۹ میلیون بشکه در روز و در سهماهه دوم به حدود ۴.۹ میلیون بشکه در روز کاهش یافت. این کاهش نشان میدهد که اختلال ایجادشده صرفاً یک نوسان آماری نیست، بلکه تغییری جدی در ظرفیت عملیاتی این مسیر راهبردی ایجاد شده است. با این حال، کاهش جریان نفت از هرمز به معنای توقف کامل صادرات منطقه نیست.
بازار انرژی و شبکه حملونقل دریایی در ماههای اخیر تلاش کردهاند با ایجاد مسیرهای جایگزین، استفاده گستردهتر از نفتکشهای کوچکتر و توسعه انتقال کشتیبهکشتی، بخشی از این اختلال را جبران کنند. همین واکنش بازار، خود یکی از مهمترین شواهد درباره اهمیت هرمز است؛ زیرا اگر این تنگه اهمیت چندانی نداشت، چنین حجم گستردهای از منابع و ظرفیت لجستیکی برای دور زدن ریسک آن به کار گرفته نمیشد. در این میان، خط لوله انتقال نفت ابوظبی به فجیره یا ADCOP یکی از مهمترین زیرساختهای کاهش وابستگی امارات به هرمز محسوب میشود. این خط لوله ظرفیت انتقال حدود ۱.۸ میلیون بشکه در روز دارد و امکان انتقال نفت از مناطق تولیدی ابوظبی به پایانه فجیره در خارج از تنگه هرمز را فراهم میکند. با وجود اهمیت این زیرساخت، ظرفیت آن با حجم کل نفتی که بهطور معمول از هرمز عبور میکند قابل مقایسه نیست. بنابراین فجیره را نمیتوان جایگزین کامل هرمز دانست؛ بلکه باید آن را بخشی از یک معماری چندلایه برای کاهش آسیبپذیری صادرات انرژی در برابر اختلالات دریایی تلقی کرد. این نکته از منظر مدیریت زنجیره تأمین اهمیت ویژهای دارد. ظرفیت خط لوله با ظرفیت واقعی صادرات یکسان نیست. برای انتقال نفت از یک مسیر جایگزین، مجموعهای از زیرساختها شامل خطوط لوله، مخازن ذخیرهسازی، پایانههای صادراتی، اسکلهها، پمپها، نفتکشها، بیمه، مسیرهای دریایی و ظرفیت عملیاتی مقصد باید همزمان در دسترس باشند. به همین دلیل، حتی اگر فجیره بتواند بخشی از نفت منطقه را بدون عبور مستقیم از هرمز صادر کند، نمیتوان از آن نتیجه گرفت که ساختار صادراتی خلیج فارس میتواند در کوتاهمدت بهطور کامل از هرمز مستقل شود. اما شاید مهمترین تحول در این میان، گسترش استفاده از انتقال کشتیبهکشتی یا STS در مناطق خارج از خلیج فارس باشد. در این مدل، نفت الزاماً با یک VLCC بزرگ از داخل خلیج فارس خارج نمیشود. نفتکشهای کوچکتر میتوانند بخشی از محموله را دریافت کرده و از منطقه عبور کنند و سپس در نزدیکی فجیره یا سواحل عمان، محموله خود را به یک VLCC منتقل کنند. در نتیجه، زنجیره حملونقل میتواند از یک ساختار ساده پایانه ـ VLCC ـ مقصد به یک زنجیره چندمرحلهای تبدیل شود: پایانه نفتی، نفتکش کوچکتر، عبور از هرمز، دریای عمان، انتقال کشتیبهکشتی، VLCC و سپس بازار مقصد.
دادههای موجود نشان میدهد که حتی در شرایطی که جریان نفت بهطور کامل متوقف نشده، بازار مجبور شده برای حفظ صادرات به سمت نفتکشهای کوچکتر، انتقال کشتیبهکشتی، تغییر الگوی بارگیری، افزایش هزینه حمل، افزایش ریسک بیمه و استفاده گستردهتر از ترتیبات امنیتی حرکت کند. همین تغییرات، نشانهای از آن است که هرمز همچنان جایگاهی دارد که حذف آن از معادله انرژی جهانی در کوتاهمدت بسیار دشوار است. بنابراین، میتوان نتیجه گرفت که ایران در تنگه هرمز از یک اهرم راهبردی قابل توجه برخوردار است؛ اهرمی که ارزش آن نه صرفاً در امکان انسداد کامل، بلکه در توانایی اثرگذاری بر سطح ریسک و هزینه جریان انرژی جهان نهفته است. در چنین چارچوبی، هرمز را باید فراتر از یک تنگه و حتی فراتر از یک مسیر نفتی دید. هرمز بخشی از معماری قدرت در خلیج فارس است؛ معماریای که در آن جغرافیا، انرژی، امنیت دریایی، اقتصاد جهانی و روابط قدرت به یکدیگر پیوند خوردهاند. و دقیقاً به همین دلیل است که تلاشهای گسترده برای دور زدن هرمز، برخلاف تصور اولیه، اهمیت آن را کم نمیکند؛ بلکه نشان میدهد وابستگی ساختاری بازار انرژی به این گلوگاه همچنان چقدر عمیق است. در این معنا، مهمترین مزیت راهبردی ایران در هرمز شاید توانایی بستن تنگه نباشد؛ بلکه توانایی تغییر محاسبات کسانی باشد که نمیتوانند بهسادگی از آن عبور کنند.
گزارشهای منتشرشده درباره تحولات اخیر نشان میدهد که چنین الگویی عملاً مورد استفاده قرار گرفته است. رویترز در ژوئن گزارش داد که عملیات STS در نزدیکی فجیره و صحار عمان گسترش یافته و دهها نفتکش در این شبکه مشارکت داشتهاند. گزارشهای بعدی نیز نمونههایی از انتقال محمولههای بزرگ نفتی در نزدیکی فجیره و سپس حرکت VLCCهای حامل محمولههای تجمیعشده به سمت آسیا را ثبت کردهاند. این تحول از منظر راهبردی اهمیت زیادی دارد. زیرا نشان میدهد محدودیت ظرفیت اسکلههای VLCC در داخل خلیج فارس الزاماً به معنای توقف صادرات نیست. بازار میتواند با تغییر معماری حملونقل، بخشی از محدودیت را دور بزند. اما نکته مهم اینجاست که دور زدن محدودیت، به معنای حذف هزینه نیست. برعکس، هر مرحله اضافی در زنجیره حملونقل، هزینه و ریسک ایجاد میکند. انتقال کشتیبهکشتی به هماهنگی بیشتر، زمان بیشتر، کشتیهای بیشتر، شرایط دریایی مناسبتر و پوشش بیمهای پیچیدهتر نیاز دارد. علاوه بر آن، تغییر مسیر کشتیها و افزایش زمان انتظار میتواند هزینه سرمایه و هزینه فرصت را بالا ببرد. در شرایط بحرانی، حتی ریسک ادراکی نیز میتواند نرخ کرایه نفتکشها و هزینه بیمه را افزایش دهد. بنابراین، اگرچه بازار میتواند بخشی از جریان نفت را حفظ کند، اما نمیتواند لزوماً آن را با همان هزینه و کارایی شرایط عادی حفظ کند. همین تفاوت، نقطه اتصال اقتصاد انرژی و قدرت ژئوپلیتیکی است. در این چارچوب، اظهارات مربوط به عبور روزانه تعداد زیادی کشتی از هرمز نیز باید با احتیاط تحلیل شود. تعداد کشتی به تنهایی شاخص مناسبی برای اندازهگیری حجم نفت عبوری نیست. همه کشتیهای عبوری نفتکش نیستند، همه نفتکشها VLCC نیستند، همه کشتیها با ظرفیت کامل حرکت نمیکنند و بخشی از کشتیها ممکن است صرفاً برای ورود یا خروج از منطقه در حال تردد باشند. علاوه بر این، خاموشی یا اختلال در سامانههای AIS میتواند تصویر ناقصی از جریان واقعی ایجاد کند.
دادههای کشتیرانی منتشرشده در سپتامبر ۲۰۲۶ نیز نشان میدهد که جریان نفت خام از هرمز همچنان ادامه داشته، اما بسیار پایینتر از سطح عادی پیش از بحران بوده است. برای نمونه، گزارشهای مبتنی بر دادههای Kpler از خروج حدود ۳۳.۷ میلیون بشکه نفت خام در هفته منتهی به ۲۵ سپتامبر و حدود ۴۹.۲ میلیون بشکه در هفته قبل خبر دادهاند. این ارقام به ترتیب معادل میانگین روزانه حدود ۴.۸ و ۷ میلیون بشکه هستند. در نتیجه، تصویر واقعی را باید میان دو روایت افراطی قرار داد: نه میتوان گفت هرمز کاملاً بسته شده است و نه میتوان گفت که جریان نفت با شرایط عادی پیش از بحران ادامه دارد. آنچه مشاهده میشود نوعی عبور محدود، پرهزینه و پیچیده است. همین وضعیت، اهمیت راهبردی ایران را برجسته میکند. قدرت ژئوپلیتیکی الزاماً به معنای توانایی توقف کامل یک جریان نیست. در بسیاری از موارد، قدرت واقعی در توانایی تغییر محاسبات سایر بازیگران قرار دارد. اگر یک بازیگر بتواند هزینه، زمان، ریسک و قابلیت پیشبینی یک جریان حیاتی را تغییر دهد، حتی بدون توقف کامل آن جریان نیز از قدرت چانهزنی برخوردار است. در مورد هرمز، این مسئله اهمیت دوچندان دارد. کشورهای صادرکننده نفت خلیج فارس میتوانند بخشی از نفت خود را از مسیرهای جایگزین منتقل کنند، اما ایجاد یک جایگزین کامل برای هرمز در کوتاهمدت امکانپذیر نیست. خطوط لوله و پایانههای خارج از هرمز بخشی از مشکل را حل میکنند، اما ظرفیت آنها محدود است.
در واقع نفتکشهای کوچکتر میتوانند بخشی از محمولهها را منتقل کنند، اما این امر نیازمند عملیات بیشتر و هزینه بالاتر است. STS میتواند گلوگاههای موجود را کاهش دهد، اما خود یک عملیات پیچیده و پرهزینه است. اسکورت نظامی نیز میتواند ریسک را کاهش دهد، اما هزینه سیاسی و نظامی خاص خود را دارد. به همین دلیل، تلاش برای دور زدن هرمز در عین حال که آسیبپذیری بازار را کاهش میدهد، اهمیت ساختاری این تنگه را نیز آشکار میکند. هرچه بازیگران بیشتری مجبور شوند برای حفظ جریان نفت، مسیرهای جایگزین ایجاد کنند، نفتکشهای بیشتری مستقر کنند، از STS استفاده کنند، اسکورت دریایی فراهم کنند و هزینههای بیمه و حمل بیشتری بپردازند، نشان میدهد که جایگزین کامل و کمهزینهای برای هرمز در دسترس نیست. از این منظر، هرمز را میتوان برای ایران یک دارایی ژئوپلیتیکی دانست؛ داراییای که ارزش آن فقط به توانایی ایجاد انسداد کامل وابسته نیست، بلکه به توانایی اثرگذاری بر رفتار سایر بازیگران وابسته است.
این موضوع همان قدرت ساختاری با توجه به مواهب ذاتی سرزمینی ایران است. قدرت ساختاری زمانی شکل میگیرد که یک بازیگر بتواند شرایطی ایجاد کند که سایر بازیگران تصمیمهای خود را با توجه به محدودیت ایجادشده توسط او تنظیم کنند. در مورد هرمز، اگر شرکتهای کشتیرانی، بیمهگران، تولیدکنندگان نفت، خریداران آسیایی و دولتهای منطقه ناچار شوند برنامههای خود را با سطح ریسک موجود در این تنگه تطبیق دهند، اهمیت ژئوپلیتیکی ایران افزایش مییابد؛ حتی اگر جریان نفت بهطور کامل متوقف نشود. در اینجا یک پارادوکس مهم شکل میگیرد: ممکن است بخشی از نفت همچنان از هرمز عبور کند و در عین حال، اهرم ایران همچنان قدرتمند باقی بماند. زیرا معیار قدرت، صرفاً چند بشکه متوقف شد؟ نیست؛ بلکه باید پرسید برای عبور هر بشکه چه هزینه و چه سطحی از ریسک ایجاد شده است؟ اگر یک بشکه نفت در شرایط عادی با یک سفر مستقیم VLCC و هزینه مشخص به بازار آسیا میرسید، اما در شرایط جدید برای رسیدن همان بشکه به مقصد به نفتکش کوچکتر، انتقال کشتیبهکشتی، زمان بیشتر، بیمه گرانتر، اسکورت یا تغییر مسیر نیاز داشته باشد، ساختار هزینه بازار تغییر کرده است. این تغییر، حتی بدون توقف کامل صادرات، یک اثر ژئوپلیتیکی محسوب میشود. در چنین شرایطی، ایران عملاً یک اهرم تنظیمکننده در اختیار دارد، نه صرفاً یک ابزار صفر و یکی برای باز یا بسته کردن هرمز. این اهرم میتواند در سطوح مختلف خود را نشان دهد: افزایش یا کاهش ریسک عبور، تغییر سرعت جریان، تغییر نوع کشتیهای مورد استفاده، افزایش نیاز به اسکورت، افزایش هزینه بیمه و حمل، افزایش زمان انتقال و در نهایت کاهش قابلیت پیشبینی بازار. از منظر مدیریت راهبردی، این قابلیت را باید نوعی «اختیار راهبردی» دانست. ارزش اختیار دقیقاً در این است که دارنده آن الزاماً مجبور نیست در هر لحظه از آن استفاده کند؛ صرف وجود آن میتواند بر تصمیم سایر بازیگران اثر بگذارد. در مورد چین نیز این مسئله اهمیت ویژهای دارد. چین یکی از مهمترین بازارهای انرژی آسیاست و بخش قابل توجهی از نفت خاورمیانه در نهایت به بازارهای آسیایی میرسد. استمرار جریان نفت عراق و سایر تولیدکنندگان خلیج فارس به سمت آسیا، از جمله از طریق شبکههای STS، نشان میدهد که بازار چین در معماری جدید حملونقل نفت همچنان یک بازیگر کلیدی است. نمونه انتقال محموله نفت عراق در نزدیکی فجیره و حرکت آن به سمت چین، یکی از نمونههای ثبتشده این الگوست. در این میان، باید درباره این فرضیه که ایران ممکن است نسبت به محمولههای متعلق به برخی کشورها، از جمله عراق، رفتار متفاوتی داشته باشد نیز با احتیاط علمی سخن گفت.
عبور نفت عراق و انجام عملیات STS یک واقعیت قابل مشاهده است، اما از این واقعیت به تنهایی نمیتوان نتیجه گرفت که این موضوع ناشی از یک تصمیم رسمی یا توافق سیاسی مشخص از سوی ایران است. برای اثبات چنین گزارهای به شواهد بیشتری درباره الگوی هدفگیری کشتیها، مالکیت آنها، منشأ محموله، مقصد، بیمه و دستورالعملهای عملیاتی نیاز است. با این حال، همین واقعیت که جریان نفت میتواند تحت شرایط خاص ادامه پیدا کند، یک نکته مهم را روشن میکند: محدودیتهای اعمالشده در هرمز لزوماً به معنای قطع کامل تجارت نیست؛ بلکه میتواند به ایجاد یک معماری جدید و پرهزینهتر از تجارت انرژی منجر شود. این معماری جدید برای ایران اهمیت ژئوپلیتیکی دارد، زیرا نشان میدهد ایران در یکی از حساسترین نقاط زنجیره انرژی جهان، صرفاً یک بازیگر ساحلی نیست؛ بلکه در موقعیتی قرار گرفته که تصمیمات امنیتی و نظامی پیرامون هرمز میتواند بر محاسبات اقتصادی بازیگران متعددی در سطح منطقه و جهان اثر بگذارد. به بیان دیگر، هرمز برای ایران یک دارایی قابل معامله در دیپلماسی نیست؛ بلکه یک «منبع قدرت ساختاری» است. قدرت آن نیز از سه عنصر ناشی میشود: نخست، جغرافیا؛ زیرا تنگه در نقطهای قرار دارد که بخش بزرگی از صادرات انرژی خلیج فارس به آن وابسته است. دوم، مقیاس؛ زیرا جایگزینی کامل ظرفیت هرمز در کوتاهمدت امکانپذیر نیست. و سوم، عدم قطعیت؛ زیرا بازار نمیتواند همیشه با اطمینان پیشبینی کند که جریان نفت در روز یا هفته بعد با چه سرعت و هزینهای ادامه خواهد یافت.
در نهایت، میتوان گفت اهمیت راهبردی هرمز برای ایران را نباید با این معیار سنجید که آیا ایران قادر است تمام نفت جهان را متوقف کند یا خیر؟، چنین معیاری اساساً معیار مناسبی برای سنجش قدرت ژئوپلیتیکی نیست. معیار دقیقتر این است که آیا ایران قادر است بر هزینه، سرعت، ریسک و قابلیت پیشبینی انتقال انرژی از یکی از مهمترین گلوگاههای جهان اثر بگذارد یا خیر.